O risco começa antes da rejeição da nota
A postergação das validações não elimina o risco de despreparo na cadeia de fornecedores. Entenda como antecipar inconsistências nos documentos fiscais, proteger créditos e evitar impactos no recebimento de mercadorias.
 Por Aurélio Souza Moura07 de outubro de 20266 min de leitura
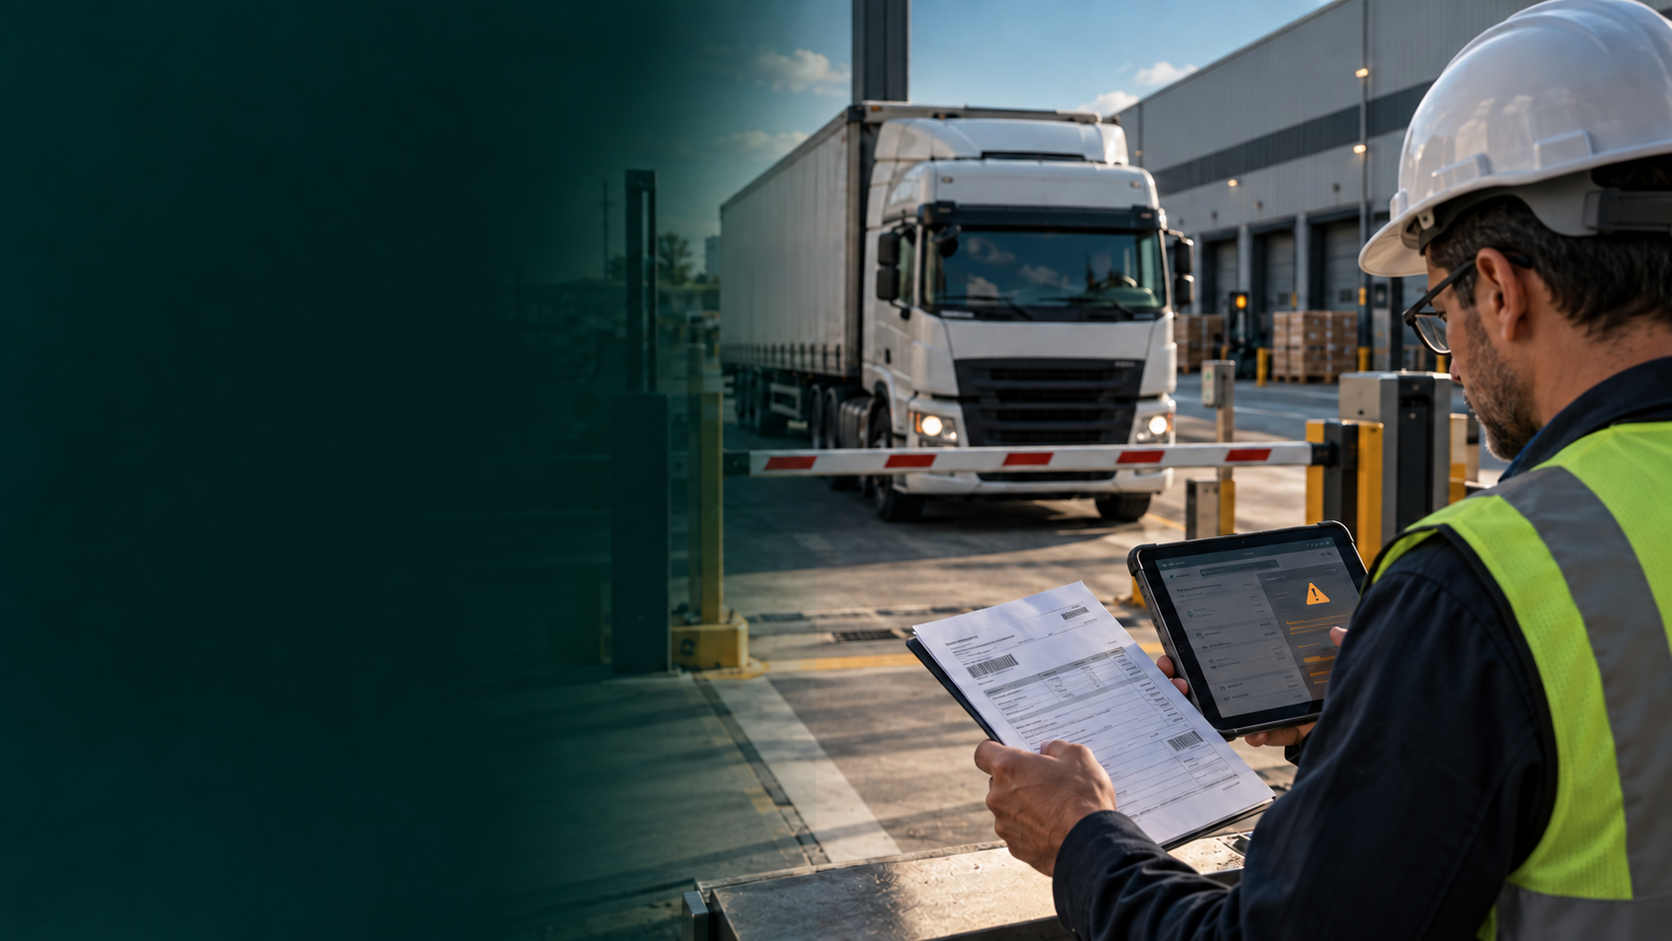
Uma carga chega à portaria, mas a mercadoria não consegue entrar. O fornecedor emitiu a nota, o caminhão cumpriu a rota e a operação esperava aquele material. Ainda assim, uma inconsistência no XML impede o recebimento e transforma um problema tributário em uma ocorrência logística.
O veículo fica parado, a equipe tenta entender a rejeição e o fornecedor procura corrigir um documento que deveria ter chegado pronto. Se o material for essencial, o atraso pode alcançar o estoque ou até comprometer a continuidade da produção.
Esse cenário ajuda a entender por que a preparação para a Reforma Tributária não termina dentro da empresa.
Nos últimos meses, muitas organizações concentraram seus esforços na adequação dos próprios sistemas. Revisaram processos, discutiram parametrizações e acompanharam as mudanças nas Notas Técnicas. Esse trabalho é indispensável, mas protege apenas uma parte da operação. Nas entradas, a empresa continuará dependendo da capacidade de seus fornecedores emitirem documentos de acordo com as novas exigências.
No dia 5 de outubro, o ENCAT comunicou a postergação da implantação de três Notas Técnicas relacionadas à Reforma Tributária. A nova previsão passou a ser 26 de outubro para o ambiente de homologação e 16 de novembro para produção.
À primeira vista, o adiamento pode parecer um alívio. Na prática, ele apenas amplia por algumas semanas a oportunidade de testar os processos e corrigir problemas antes que eles alcancem a operação.
A ausência de rejeição não comprova conformidade
O mercado já viveu uma situação parecida. Havia a expectativa de que documentos sem as informações de IBS e CBS fossem rejeitados pelos ambientes autorizadores. A validação não entrou em vigor como previsto e parte das exigências passou a ser indicada apenas como implementação futura, sem uma nova data claramente definida.
Para muitas empresas, o documento continuar sendo autorizado produziu uma sensação de normalidade. Se a nota passou, o raciocínio mais imediato é que o fornecedor está preparado. No entanto, a autorização demonstra apenas que a regra de bloqueio ainda não está ativa. Ela não confirma que o preenchimento está correto nem que aquele fornecedor conseguirá operar quando a validação se tornar obrigatória.
Essa diferença muda completamente a forma de interpretar o momento atual.
O problema não desapareceu. Ele apenas deixou de ser apontado automaticamente pelo governo. Enquanto a data permanece indefinida, fornecedores continuam emitindo documentos e empresas continuam recebendo mercadorias sem enxergar com clareza o tamanho da exposição acumulada na cadeia.
Uma próxima Nota Técnica poderá definir um novo prazo. Se essa janela for curta, o mercado terá de adequar milhares de fornecedores ao mesmo tempo. Pequenas e médias empresas tendem a sentir mais essa pressão, porque muitas ainda dependem de estruturas fiscais reduzidas, sistemas em atualização e suporte externo para compreender as mudanças.
Quando as validações forem ativadas, o despreparo deixará de aparecer em relatórios e começará a aparecer na rotina. A nota poderá ser rejeitada antes de acompanhar a mercadoria. O recebimento poderá parar na portaria. Compras terá de cobrar uma correção urgente de um fornecedor que talvez nem saiba onde está o erro.
O risco documental chega ao crédito e à operação
A qualidade do documento recebido também interfere na dimensão econômica da Reforma Tributária. No novo modelo, parte importante da formação dos créditos dependerá das informações geradas ao longo da cadeia.
Isso significa que uma entrada em desconformidade não representa apenas um problema técnico no XML. Ela pode comprometer o aproveitamento do crédito considerado nas projeções da empresa e alterar o custo esperado naquela relação comercial.
Durante os últimos anos, muitas organizações construíram modelagens para estimar os efeitos da Reforma sobre preços e margens. Essas projeções partem de determinadas premissas sobre os créditos que estarão disponíveis. Se o fornecedor não conseguir sustentar documentalmente aquilo que foi considerado na análise, a realidade da operação poderá ser diferente do cenário projetado.
O impacto pode surgir em uma compra aparentemente comum. Um fornecedor do Simples Nacional decide permanecer no regime atual, enquanto outro migra para o modelo híbrido. A escolha muda o crédito disponível para o comprador e pode fazer com que duas propostas comerciais de valores semelhantes produzam custos efetivos diferentes.
Nesse caso, Compras precisa compreender quanto aquela decisão tributária representa na negociação. Dependendo do regime escolhido pelo fornecedor, pode ser necessário rediscutir o preço para preservar o custo projetado. Sem essa leitura, a empresa corre o risco de fechar uma boa negociação comercial apenas na aparência.
Por isso, preparar a cadeia não significa somente conferir se determinados campos foram preenchidos. Significa conectar a situação tributária do fornecedor às decisões que protegem abastecimento, crédito e margem.
A preparação precisa começar enquanto ainda há tempo
Esperar que o ambiente autorizador rejeite a primeira nota é uma forma cara de descobrir que a cadeia não estava pronta. Nesse momento, o problema já terá chegado à operação e todas as áreas envolvidas trabalharão sob pressão.
A alternativa é usar o período anterior às validações obrigatórias para observar os documentos que já circulam na empresa. Os XMLs permitem identificar quais fornecedores estão preenchendo corretamente as novas informações, quais apresentam inconsistências recorrentes e onde a falta de preparação pode gerar maior impacto.
Essa análise precisa considerar também a relevância de cada relação comercial. Um fornecedor com falhas documentais pode representar uma parcela pequena das compras e ser facilmente substituído. Outro pode abastecer uma etapa essencial da operação e não ter alternativa imediata. Embora os dois apresentem problemas, eles não exigem a mesma resposta.
Foi a partir dessa necessidade que estruturamos o Supply Move. O programa analisa os documentos fiscais recebidos para identificar sinais de preparo ou desconformidade antes que as regras oficiais produzam o bloqueio. A leitura é consolidada por fornecedor e conectada à exposição que aquela relação representa para a empresa.
O objetivo não é esperar que o governo rejeite o documento para então iniciar a correção. É permitir que Compras e Tax reconheçam antecipadamente onde precisam atuar e conduzam a adequação enquanto ainda existe espaço para conversar, orientar e testar.
Esse trabalho também chega ao fornecedor. Em vez de receber uma cobrança genérica para “se adequar à Reforma”, ele precisa compreender quais inconsistências foram encontradas e o que deve mudar em sua operação. Treinamentos, workshops e mecanismos de acompanhamento ajudam a transformar a exigência da empresa compradora em um processo real de evolução da cadeia.
Ao mesmo tempo, Compras passa a contar com informações que apoiam decisões comerciais. Quando a escolha tributária do fornecedor altera o crédito e o custo da operação, a equipe consegue dimensionar o efeito e conduzir a negociação com mais segurança.
O adiamento precisa ser usado como preparação
A postergação das Notas Técnicas oferece um intervalo importante, mas não resolve o despreparo dos fornecedores. O risco continuará existindo enquanto a empresa não souber como sua cadeia está emitindo os documentos e quanto cada inconsistência pode representar para o negócio.
As empresas que utilizarem esse período apenas para acompanhar novas publicações poderão voltar a discutir o tema quando o próximo prazo já estiver correndo. As que começarem agora terão condições de testar a própria operação, identificar os fornecedores mais expostos e conduzir as correções com antecedência.
A Reforma Tributária não chegará à cadeia de fornecimento em uma única data. Ela já está chegando por meio das decisões de sistema, das mudanças de regime e dos documentos emitidos todos os dias.
Quando a rejeição oficial acontecer, ela apenas tornará visível um problema que já existia. A preparação começa antes disso, enquanto ainda é possível transformar a incerteza do prazo em tempo para agir.
Conheça o Supply Move: https://tax5.com.br/supplymove
Aurélio Souza Moura
Precisa de apoio tributário estratégico?
Fale com um especialista Tax5 e transforme complexidade em decisões seguras.
Agendar conversa